

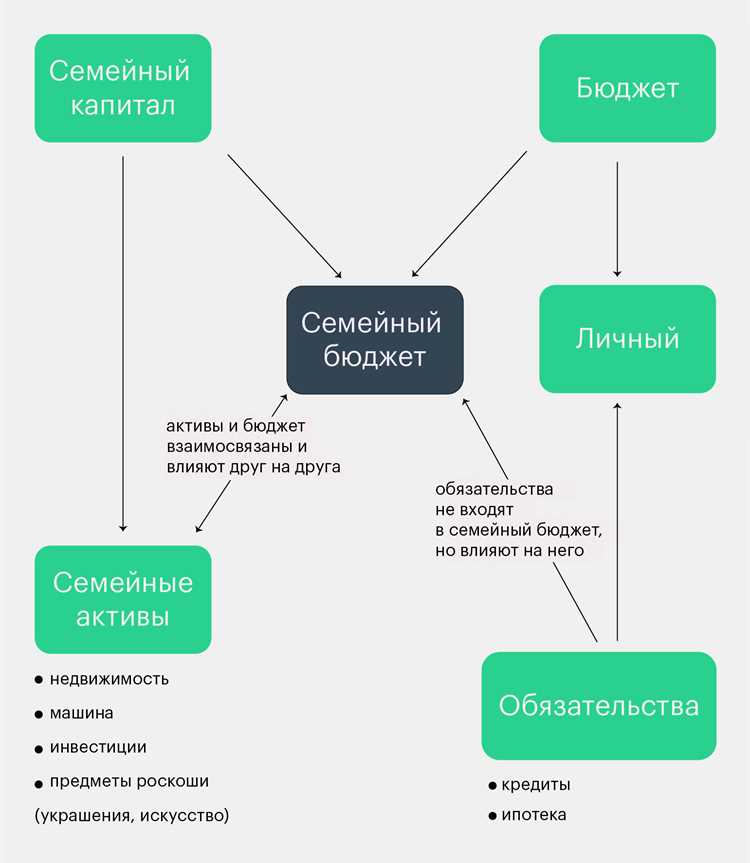
Представьте: вы с партнёром сидите на диване, ужинаете, и вдруг – бац! – разговор скатывается к деньгам. Не к отпуску на Мальдивах, не к новому айфону, а к тому, что в этом месяце снова не хватило на коммуналку. Или наоборот: один считает, что траты на доставку суши три раза в неделю – это норма, а второй уже месяц тайком откладывает на зимние сапоги. Знакомо? По данным опроса Сбербанка, почти 60% пар ругаются из-за финансов чаще, чем из-за бытовых мелочей. И дело не в том, что кто-то транжира, а кто-то скряга – просто у каждого своя «денежная ДНК», и если её не синхронизировать, конфликты будут всплывать, как плохие воспоминания после третьей рюмки.
Я сама пару лет назад оказалась в ситуации, когда мой парень искренне не понимал, почему я психую из-за того, что он потратил ползарплаты на новый велосипед. «Но он же такой классный!» – говорил он, а я смотрела на него, как на человека, который только что сжёг последние деньги на костре из чеков «Перекрёстка». Тогда я поняла: если не договориться о правилах игры заранее, даже самая крепкая пара рискует превратиться в реалити-шоу «Дом-2: Финансовый ад».
Сначала – честность, потом – всё остальное
Первое правило выживания в семейных финансах: не врать, даже если очень хочется. Звучит банально, но статистика ВЦИОМ показывает, что каждый третий россиянин скрывает от партнёра часть своих трат. Причём речь не только о покупках на Алиэкспрессе – некоторые умудряются годами копить на чёрный день, не посвящая в это вторую половину. Представьте, как бы вы отреагировали, если бы узнали, что ваш муж/жена откладывает по 10 тысяч в месяц на «свой» отпуск, а вы тем временем экономите на лекарствах для ребёнка? Вот-вот.
У моей подруги Лены был такой случай: она полгода копила на шубу, отказывая себе во всём, а когда наконец купила, муж устроил скандал. «Ты что, думала, я не замечу?» – спросил он. А она и правда думала. Теперь у них правило: если трата больше 5 тысяч, нужно согласовать. Да, это неудобно. Да, иногда приходится объяснять, почему ты хочешь купить очередной свитер, хотя у тебя их уже 15. Но лучше пять минут неловкого разговора, чем месяцы молчаливого недовольства.
Кстати, о неловкости. Если вы боитесь, что честность разрушит отношения, попробуйте начать с малого. Например, заведите общий чат в Telegram, куда будете скидывать чеки на крупные покупки. Или раз в неделю устраивайте «денежный стэндап» на 10 минут: кто что купил, сколько осталось до зарплаты, какие планы на ближайшие траты. Главное – не превращать это в допрос с пристрастием. Если партнёр начинает оправдываться, как школьник, пойманный за курением, – это тревожный звоночек.
Общий счёт – не панацея, но хороший старт
Многие пары считают, что если открыть совместный счёт, все проблемы решатся сами собой. Как бы не так! Общий счёт – это как общий холодильник: если один ест только йогурты, а второй сметает всё подряд, рано или поздно кто-то останется голодным. По данным исследования «Ромир», 42% семей с общим бюджетом всё равно ведут параллельный учёт трат, потому что кому-то кажется, что второй тратит слишком много.
У нас с парнем был эксперимент: мы попробовали жить на общий бюджет полгода. Сначала всё было мило – мы вместе планировали траты, откладывали на отпуск, даже купили кота (да, это была спонтанная трата, но кот того стоил). Но потом начались проблемы: я хотела чаще ходить в кафе, а он считал, что это лишние расходы. В итоге мы вернулись к системе «50 на 50»: общие траты (квартира, еда, коммуналка) делим пополам, а на личные нужды каждый тратит как хочет. И знаете что? Стало проще. Потому что когда ты знаешь, что твои 3 тысячи на маникюр никому не мешают, психовать уже не хочется.
Если вы всё же хотите попробовать общий счёт, вот несколько лайфхаков, чтобы не поубивать друг друга:
- Разделите траты на категории. Например, один отвечает за продукты, второй – за коммуналку. Или один платит за аренду, второй – за развлечения. Главное – чтобы никто не чувствовал себя обделённым.
- Оставьте «карманные деньги». Даже если у вас общий бюджет, у каждого должно быть по 10-15% дохода на личные нужды. Хочешь купить новую игрушку? Пожалуйста. Но только за свои.
- Используйте приложения. «Дзен-мани», «Money Lover» или даже обычный Excel помогут отслеживать траты и не ссориться из-за того, кто сколько потратил.
Кстати, о приложениях. Недавно я тестировала «Тинькофф Бюджет» – там можно привязать все карты и видеть, кто сколько потратил. Удобно, но есть нюанс: если ваш партнёр не любит, когда за ним следят, лучше не увлекаться. Одна моя знакомая так увлеклась контролем, что начала требовать от мужа отчёты по каждой покупке. В итоге он просто перестал ей говорить, сколько тратит. Так что технологии – это хорошо, но доверие всё равно важнее.
Как договориться о больших покупках, не превращаясь в героев сериала «Скандалы»
Помните тот мем, где парень говорит: «Я купил машину», а девушка отвечает: «Какую ещё машину?!»? Вот это и есть худший сценарий для любой пары. Большие покупки – это всегда стресс, потому что у каждого своё представление о том, что такое «нужно», а что – «хочется». Для кого-то новый телевизор – это инвестиция в семейный досуг, а для кого-то – бесполезная трата денег, когда можно посмотреть кино на ноутбуке.
У моих родителей был такой случай: папа купил новый телевизор, не предупредив маму. Она пришла с работы, увидела его и молча ушла спать на диван. На следующий день они не разговаривали, а через неделю телевизор всё-таки подключили, потому что папа пообещал маме новый пылесос. Мораль сей басни: если покупка дороже 10% вашего общего дохода, обсуждайте её заранее. Даже если вы уверены, что партнёр будет «только рад».
Вот как можно договариваться без скандалов:
- Составьте список приоритетов. Например, в этом году вы копите на отпуск, а не на новый диван. Или наоборот. Главное – чтобы оба были в курсе.
- Используйте правило «24 часа». Если кто-то из вас хочет купить что-то дорогое, подождите сутки. За это время желание может пройти, или вы успеете обсудить покупку.
- Не забывайте про компромиссы. Хочешь новый телефон? Хорошо, но тогда откажись от похода в ресторан на месяц. Или найдите что-то среднее.
Кстати, о компромиссах. Однажды я хотела купить дорогую сумку, а парень – новый ноутбук. Мы сели и посчитали: если купить сумку сейчас, на ноутбук придётся копить ещё полгода. В итоге мы нашли сумку подешевле, а ноутбук купили через три месяца. И никто не остался в обиде. Главное – не воспринимать компромиссы как поражение. Это просто часть взрослой жизни.
Что делать, если один экономит, а второй тратит как последний день
Представьте: вы отказываете себе в кофе навынос, чтобы отложить на отпуск, а ваш партнёр каждый день заказывает роллы и удивляется, почему вы злитесь. Знакомо? По данным опроса «Левада-Центра», 38% пар признаются, что у них разное отношение к деньгам: один считает каждую копейку, другой живёт по принципу «деньги – это бумага, их надо тратить».
У моей коллеги Маши муж – настоящий транжира. Она экономит на всём, а он может запросто потратить 20 тысяч на новый гаджет, который ему не нужен. Сначала она пыталась его перевоспитать, но потом поняла: это всё равно что пытаться научить кота не гадить на ковёр. Вместо этого она нашла другой подход: они завели два отдельных счёта и договорились, что на общие нужды каждый отдаёт фиксированную сумму. Остальное – на своё усмотрение. И знаете что? Стало проще. Потому что когда ты знаешь, что твои деньги никуда не денутся, психовать уже не хочется.
Если у вас похожая ситуация, попробуйте следующее:
- Не пытайтесь переделать партнёра. Если человек всю жизнь жил по принципу «деньги – это бумага», вряд ли он изменится за месяц.
- Найдите золотую середину. Например, договоритесь, что на развлечения тратится не больше 10% дохода.
- Обсудите финансовые цели. Если оба знаете, что копите на квартиру или отпуск, тратить будет проще.
Кстати, о целях. Недавно я прочитала историю одной пары, которая копила на свадьбу. Они завели общую копилку и каждый месяц откладывали туда по 10 тысяч. Через год у них было 240 тысяч, и они смогли устроить шикарную церемонию. Главное – не сдаваться и не опускать руки, даже если сначала кажется, что денег никогда не хватит.
Финансовая подушка: как не остаться у разбитого корыта
Помните тот мем, где человек падает с крыши и думает: «Вот бы сейчас была подушка безопасности»? Вот финансовая подушка – это и есть та самая подушка, которая не даст вам упасть лицом в грязь, если вдруг случится что-то непредвиденное. По данным Росстата, у 60% россиян нет даже минимальных накоплений на чёрный день. А ведь это может быть что угодно: увольнение, болезнь, ремонт машины.
У моей тёти был такой случай: она потеряла работу, и у неё не было никаких накоплений. Пришлось брать кредит, чтобы оплатить аренду. Теперь она откладывает по 10% от каждой зарплаты, и это её спасает. Я тоже взяла с неё пример: у меня есть отдельный счёт, куда я каждый месяц перевожу небольшую сумму. Даже если это всего 3 тысячи, через год будет 36 тысяч. И это уже что-то.
Вот как можно начать копить, даже если кажется, что денег и так не хватает:
- Начните с малого. Даже 1-2 тысячи в месяц – это уже начало.
- Используйте правило «сначала себе». Как только получили зарплату, сразу отложите часть на накопления.
- Не трогайте подушку безопасности. Это деньги на крайний случай, а не на новый айфон.
Кстати, о крайних случаях. Недавно я прочитала историю одной девушки, у которой сломалась машина. Она не могла позволить себе ремонт, и ей пришлось брать кредит. Теперь она откладывает по 5 тысяч в месяц на «машинный фонд». И это отличная идея: лучше быть готовым к неприятностям, чем потом бегать и искать деньги.
В конце концов, деньги – это не цель, а инструмент. И если научиться ими правильно пользоваться, можно избежать многих проблем. Главное – не бояться говорить о финансах, не скрывать свои траты и не пытаться переделать партнёра. Потому что в конечном итоге важны не деньги, а то, как вы их тратите вместе.
Как составить реалистичный план трат на месяц с учётом всех поступлений и трат
Разделите траты на обязательные и необязательные. К первым относятся: аренда, коммуналка, продукты первой необходимости (хлеб, молоко, яйца – то, без чего вы точно не выживете), транспорт, лекарства. Ко вторым – всё остальное: подписки на стриминговые сервисы, походы в рестораны, импульсные покупки вроде очередного свитера «потому что скидка». Теперь возьмите сумму доходов и вычтите обязательные траты. То, что осталось, – ваш «гибкий бюджет». Вот здесь начинается самое интересное: распределите эту сумму между необязательными тратами, откладываниями и развлечениями. Я, например, выделяю 30% на развлечения (кафе, кино, подарки), 20% на откладывания (даже если это 500 рублей – всё равно лучше, чем ничего), а оставшиеся 50% – на «запас» на случай непредвиденных трат. И да, если вдруг в этом месяце вы потратили меньше на продукты, не спешите сразу же спускать сэкономленное на новый гаджет – лучше перенесите эту сумму в откладывания или на следующий месяц.
Не забывайте про сезонные траты: зимой – подарки на Новый год, летом – отпуск или ремонт велосипеда. Заведите отдельную графу в таблице или конверт (да, старый добрый метод конвертов до сих пор работает) для таких расходов. И ещё один лайфхак: если у вас есть кредиты или долги, выделяйте на их погашение не менее 10% от дохода – это как зубная боль, чем дольше тянешь, тем больнее будет потом. А ещё лучше – закройте их как можно быстрее, даже если придётся временно урезать развлечения. Поверьте, когда вы увидите нули в графе «долги», это будет лучшим мотиватором для дальнейшей экономии.
